

ચાની લારી હોય, કરિયાણાની દુકાન હોય, પેટ્રોલ પંપ હોય કે લાખોની ખરીદી– હવે QR કોડ સ્કેન કરીને ગણતરીની સેકન્ડોમાં પેમેન્ટ કરી નાખવું એ ભારતીયોના જીવનનો ભાગ બની ગયું છે. આ બધું જેના થકી થાય છે એ યુનિફાઇડ પેમેન્ટ ઇન્ટરફેસ એટલે કે UPI નિઃશુલ્ક જ રહ્યું છે. અર્થાત્ પૈસા ચૂકવવા માટે કોઈ વધારાનો ચાર્જ લાગતો નથી. એક માણસ બીજાને પાંચ હજાર મોકલે છે તો પાંચ હજાર જ એક ખાતામાંથી બીજા ખાતામાં જાય છે. પણ તેનો અર્થ એ નથી કે આ સિસ્ટમ પોતે ફ્રી છે. દર વર્ષે UPI ઇકોસિસ્ટમ ટકાવી રાખવા માટે બેન્કો, NPCI, પેમેન્ટ સર્વિસ પ્રોવાઇડરો, UPI એપ્લિકેશન, સર્વર, સાયબર સિક્યોરિટી અને સતત ચાલતી ટેકનિકલ સિસ્ટમોનું એક બહુ મોટું નેટવર્ક કામ કરતું હોય છે.
હવે આ મોડેલમાં થોડો ફેરફાર થવા જઈ રહ્યો છે.
15 સપ્ટેમ્બરે સરકારે નવું UPI MDR ફ્રેમવર્ક જાહેર કર્યું છે અને 15 ઑક્ટોબરથી ₹2000થી ઉપરના મર્ચન્ટ ટ્રાન્ઝેક્શન પર MDR લાગુ થશે એ ઘોષણા પણ થઈ ગઈ છે. આ જાહેરાત થતાં જ સામાન્ય વ્યક્તિ, નાના વેપારી-ફેરિયાઓના મનમાં ઘણા પ્રશ્નો ઊભા થઈ રહ્યા હશે, કે આ ચાર્જ શું છે? કેટલો ચાર્જ લાગશે? સામાન્ય માણસના ખિસ્સા પર કેવી અસર પડશે? આખી સિસ્ટમ કેવી રીતે કામ કરશે?
આ આખી સિસ્ટમ સમજતાં પહેલાં MDR એટલે શું તે સમજવું જરૂરી છે.
MDR એટલે મર્ચન્ટ ડિસ્કાઉન્ટ રેટ. સરળ ભાષામાં કહીએ તો જ્યારે ગ્રાહક કોઈ વેપારીને ડિજિટલ પેમેન્ટ કરે છે ત્યારે તે પેમેન્ટને પ્રોસેસ કરવા માટે પેમેન્ટ ઇકોસિસ્ટમમાં એક ફી નક્કી થયેલી હોય છે. નવા UPI ફ્રેમવર્ક અનુસાર આ ફી મર્ચન્ટે ચૂકવવાની રહેશે. પરંતુ બધા મર્ચન્ટ માટે એ લાગુ નહીં પડે એ આગળ જોઈએ.
સરકારે 15 સપ્ટેમ્બરે આ નવા ફ્રેમવર્કની જાહેરાત કરી છે પરંતુ તેને લાગુ કરવા માટે 1 મહિનો એટલે કે 15 ઑક્ટોબર સુધીનો સમયગાળો આપવામાં આવ્યો છે. આ સમયગાળો બેન્કો, પેમેન્ટ એગ્રીગેટર્સ, ફિનટેક એપ્લિકેશન્સ અને એકાઉન્ટિંગ સિસ્ટમ્સને પોતાના સોફ્ટવેરમાં જરૂરી ફેરફાર કરવા માટે આપવામાં આવ્યો છે. આ નવા નિયમનો મુખ્ય હેતુ ગ્રાહકો પર બોજ નાખવાનો નથી પરંતુ આખી સિસ્ટમને આત્મનિર્ભર બનાવવાનો છે.
નવા નિયમો મુજબ શું ફેરફાર થશે?
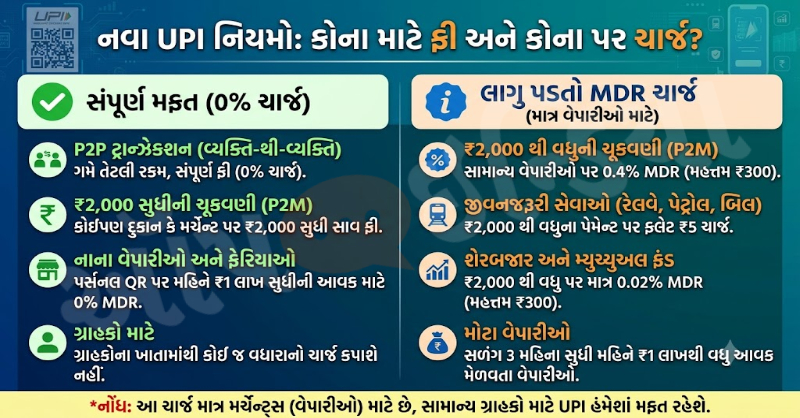
નવા નિયમો મુજબ જો તમે કોઈ મર્ચન્ટને બરાબર ₹2,000ની ચૂકવણી કરો છો, તો તે સંપૂર્ણપણે પ્રોટેક્ટેડ લિમિટમાં આવે છે અને તેના પર ઝીરો MDR રહેશે. પરંતુ જો ચૂકવણી ₹2,001ની થાય, તો તે ₹2,000ની મર્યાદા બહાર જતી રહે છે. એટલે કે ₹2,001થી ઉપરના યોગ્ય મર્ચન્ટ ટ્રાન્ઝેક્શન પર 0.4% મુજબ MDR લાગુ થઈ શકે છે.
નોંધનીય છે કે જો ગ્રાહક ₹2,001નું મર્ચન્ટ પેમેન્ટ કરે અને તેના પર 0.4% લેખે આશરે ₹8નો MDR બને, તો પણ આ ₹8 ગ્રાહકના ખાતામાંથી નહીં કપાય કારણકે આ ચાર્જ ગ્રાહક માટે નથી. અગાઉ જોયું તેમ MDR એ મર્ચન્ટ અને પેમેન્ટ ઈકોસિસ્ટમની વચ્ચેનો ખર્ચ છે. તેથી સરકારે સ્પષ્ટ કર્યું છે કે MDR એ કોઈ ટેક્સ નથી જે સીધો ગ્રાહક પાસેથી વસૂલવામાં આવે કે તેનો પૈસો સરકાર પાસે પણ જવાનો નથી. આ ખર્ચ UPI ઇકોસિસ્ટમ પાછળ થશે.
Regarding Merchant Discount Rate (MDR) on Select UPI (P2M) Transactions
— NPCI (@NPCI_NPCI) September 15, 2026
Please refer to the FAQs here: https://t.co/DTOZFVHAVB pic.twitter.com/4HMU0YZ2AC
સરળ રીતે સમજીએ તો કોઈ ગ્રાહક એક દુકાનેથી ₹5,000નો સામાન ખરીદીને UPIથી પેમેન્ટ કરે છે અને નવા નિયમ પ્રમાણે આ ટ્રાન્ઝેક્શન એલિજિબલ મર્ચન્ટ કેટેગરીમાં આવે છે, તો તેના પર 0.4% મુજબ ₹20નો MDR ચાર્જ લાગશે. પરંતુ ગ્રાહકના બેન્ક ખાતામાંથી ₹5,020 નહીં, પણ માત્ર ₹5,000 જ કપાશે. આ ₹20નો ખર્ચ બેન્કે મર્ચન્ટ પાસેથી સેટલ કરવાનો રહે છે ગ્રાહક પાસેથી નહીં.
ચોક્કસ સેક્ટર્સ માટે ફ્લેટ ₹5નો ખાસ દર
હવે અહીં પ્રશ્ન થાય કે શું ₹2,000થી ઉપરના તમામ પેમેન્ટ પર 0.4% જ લાગશે? તો જવાબ છે—ના.
સરકારે રેલવે, ટેલિકોમ રિચાર્જ, ઈન્સ્યોરન્સ પ્રીમિયમ, ફ્યુઅલ-પેટ્રોલ પંપ અને કૃષિ સાધન-સામગ્રી જેવી જીવનજરૂરી કેટેગરીઝ માટે ખાસ રાહત આપી છે. આ તમામ ક્ષેત્રોમાં ₹2,000થી ઉપરના ગમે તેટલા મોટા પેમેન્ટ માત્ર ₹5 MDR જ લાગશે.
એટલે કે ₹10,000ની રેલવે ટિકિટની બુકિંગ પર 0.4%ના નિયમ મુજબ ₹40 થવાના બદલે ફ્લેટ ₹5નો જ MDR લાગશે. આ જ રીતે પેટ્રોલ પંપ પર કે ટેલિકોમ રિચાર્જ વખતે મોટાં પેમેન્ટ્સ પર ટકાવારીના બદલે ફિક્સ ₹5નો ચાર્જ મર્ચન્ટ સાઈડ પર સેટલ થશે, જેથી આવશ્યક સેવાઓ આપતી સંસ્થાઓ પર બોજ ન પડે.
કેપિટલ માર્કેટ અને મ્યુચ્યુઅલ ફંડ માટે નીચો દર
આ સિવાય સરકારે શેરબજાર અને મ્યુચ્યુઅલ ફંડમાં રોકાણ કરતા નાગરિકો માટે પણ ખાસ જોગવાઈ કરી છે. સિક્યોરિટીઝ, સ્ટોક બ્રોકર્સ અને ડિરેક્ટ ફાઈનાન્સિયલ ટ્રાન્ઝેક્શન માટે MDRનો દર ખૂબ જ નીચો એટલે કે માત્ર 0.02% રાખવામાં આવ્યો છે અને તેની મહત્તમ મર્યાદા ₹300 રાખવામાં આવી છે. આનો હેતુ નાના રોકાણકારોને પ્રોત્સાહિત કરવાનો છે.
જો ગ્રાહક મર્ચન્ટને ₹2,00,000ની ચૂકવણી કરે તો 0.4% પ્રમાણે MDR ₹400 થાય છે. પરંતુ સરકારે મર્ચન્ટ માટે કેપિંગની જોગવાઈ કરી છે. ₹75,000થી ઉપર ગમે તેટલી મોટી રકમનું પેમેન્ટ થાય તો પણ મહત્તમ MDR ₹300 જ રહેશે.
પર્સન ટૂ પર્સન ટ્રાન્ઝેક્શન પર કોઈ ચાર્જ નહીં લાગે
હવે એ પ્રશ્ન ઊભો થાય કે જો એક વ્યક્તિ અન્ય કોઈ વ્યક્તિને 2000થી વધુનું ટ્રાન્ઝેક્શન કરે તો તેના પર ચાર્જ લાગશે કે કેમ? જવાબ છે– ના.
અહીં સૌથી મહત્વનો તફાવત P2P– પર્સન ટૂ પર્સન અને P2M પર્સન ટુ મર્ચન્ટ વચ્ચેનો છે. જ્યારે વ્યક્તિ અન્ય વ્યક્તિને પૈસા ટ્રાન્સફર કરે છે તેને P2P (પર્સન ટૂ પર્સન) કહેવાય છે. નવા ફ્રેમવર્કમાં તમામ P2P ટ્રાન્ઝેક્શન સંપૂર્ણપણે ફ્રી છે. ગ્રાહક અન્ય વ્યક્તિને ₹20,000 મોકલે, ₹50,000 મોકલે કે ₹1 લાખ મોકલે, છતાં તેના પર 0% ચાર્જ રહેશે.
જો વ્યક્તિ કોઈ દુકાનદાર, ઓનલાઈન શોપિંગ વેબસાઈટ કે સર્વિસ પ્રોવાઈડરને ચૂકવણી કરે તો તેને P2M (પર્સન ટૂ મર્ચન્ટ) કહેવામાં આવે છે. આ P2M કેટેગરીમાં પણ ₹2,000 સુધીનાં તમામ પેમેન્ટ્સ અને નાના વેપારીઓ માટે ઝીરો-MDR ચાલુ જ રહેવાનું છે. આથી નવા MDRની અસર માત્ર મોટી દુકાનો કે મોલમાં થતાં હાઈ-વેલ્યુ ટ્રાન્ઝેક્શન પર જ પડશે.
ઘણા લોકોને પ્રશ્ન થાય છે કે ₹30,000 ઘરભાડું આપીએ તો શું ચાર્જ લાગશે? જો તમે તમારા મકાનમાલિકના પર્સનલ બેન્ક એકાઉન્ટમાં સામાન્ય UPI ટ્રાન્સફર કરો છો, તો તે પીટુપી (P2P) ગણાય છે અને તે સાવ ફ્રી રહે છે. પરંતુ જો તમે કોઈ એજન્સી કે મર્ચન્ટ પ્લેટફોર્મ દ્વારા રેન્ટ પેમેન્ટ પ્રોસેસ કરો છો, તો જ તેનું કમર્શિયલ ક્લાસિફિકેશન અલગ થશે.
નાના વેપારીઓ અને ફેરિયાઓ માટે સંપૂર્ણ મફત
ઘણા નાના વેપારીઓએ અને ફેરિયાઓને પણ એવો ભય હશે કે તેમણે વધારાની ફી ચૂકવવી પડશે. પરંતુ સરકારે સ્પષ્ટ કર્યું છે કે રસ્તા પરના નાના ફેરિયાઓ કે ચા-નાસ્તાની દુકાન ચલાવતા વેપારીઓ જે પોતાના વ્યક્તિગત બેન્ક એકાઉન્ટવાળા QR કોડથી પેમેન્ટ લે છે, તેમના માટે UPI વાપરવું સાવ મફત રહેશે. જો આવા વેપારીઓને મહિને કુલ ₹1 લાખ સુધીનું UPI પેમેન્ટ મળે તો તેમના પર 0% MDR લાગશે. એટલે કે તેમને 1 રૂપિયાનો પણ ચાર્જ નહીં લાગે.
જોકે સરકારે એવી સ્પષ્ટતા પણ કરી છે કે જો વેપારીની UPIથી થતી આવક સળંગ 3 મહિના સુધી દર મહિને ₹1 લાખથી વધુ રહે, તો સિસ્ટમ તેમને આપોઆપ મોટા વેપારીઓની કેટેગરીમાં ગણી લેશે અને ત્યારબાદ તેમના પર પણ નિયમ મુજબ MDR ચાર્જ લાગુ થશે.
UPI ક્રેડિટ લાઈન અને પે-લેટરના નિયમો
હાલના સમયમાં પે લેટરના ક્લચરે પણ ભારે જોર પકડયું છે. સામાન્ય UPI ટ્રાન્ઝેક્શનમાં પૈસા વ્યક્તિના પોતાના બેન્ક ખાતામાંથી સીધા કપાય છે. પરંતુ પે લેટર, ક્રેડિટ લાઈન ઓન UPI કે ક્રેડિટ કાર્ડ ઓન UPI જેવી સેવાઓ સામાન્ય બેન્ક ટ્રાન્સફર કરતાં અલગ છે. આ એક પ્રકારની ડિજિટલ ઉધારી અથવા ક્રેડિટ કાર્ડ જેવી સુવિધા છે, જ્યાં ગ્રાહક ખરીદી વર્તમાનમાં કરે છે પણ તેના પૈસા પછીથી ચૂકવે છે.
આવી ક્રેડિટ સેવાઓ પહેલેથી જ લોન અથવા ધિરાણની કેટેગરીમાં આવે છે. આ સેવાઓ માટે ઇન્ટરચેન્જ અને પ્રોસેસિંગ ફીના નિયમો અગાઉથી જ અલગથી નક્કી થયેલા છે. તેથી સામાન્ય બેન્ક ટ્રાન્ઝેક્શન માટે જાહેર કરાયેલા ₹2,000 સુધીના ફ્રી પેમેન્ટ અને ₹2,000થી ઉપરના 0.4% MDRવાળા નવા નિયમો આ ક્રેડિટ કે પે-લેટર સેવાઓ પર સીધા લાગુ પડતા નથી.
એટલે કે સામાન્ય ગ્રાહક માટે UPI પેમેન્ટ પહેલાની જેમ જ સાવ મફત રહેશે. સામાન્ય વ્યક્તિના બેન્ક ખાતામાંથી એક પણ વધારાનો રૂપિયો નહીં કપાય. સરકારે બેન્ક અને UPI એપ્સને પણ સ્પષ્ટ આદેશ આપ્યો છે કે તેઓ ગ્રાહકો પાસેથી કોઈ હિડેન ચાર્જ કે પ્લેટફોર્મ ફી વસૂલવામાં ન આવે એ સુનિશ્ચિત કરે.
ઉપરાંત, ક્રેડિટ કાર્ડના 1.5%થી 2.5%ના ચાર્જની સરખામણીએ આ MDR દર 0.4% એટલે ખૂબ જ ઓછો હોવાથી વેપારીઓ વસ્તુઓના ભાવ પણ વધારી શકશે નહીં. સરકારે સ્પષ્ટ કર્યું છે કે આ નવો નિયમ માત્ર મર્ચન્ટ ઈકોસિસ્ટમના આંતરિક વહીવટ માટે છે.
ચાર્જ વસૂલવાની પ્રોસેસ કેવી હશે?
એમ થાય કે આ આખી ઇકોસિસ્ટમ કામ કેવી રીતે કરે છે? વ્યક્તિ જ્યારે પણ 2000ની ઉપરની વસ્તુ કે સેવાઓ ખરીદશે ત્યારે અગાઉથી સેટ કરેલી બેકએન્ડ સિસ્ટમ મર્ચન્ટ પાસેથી ચાર્જ વસૂલશે.
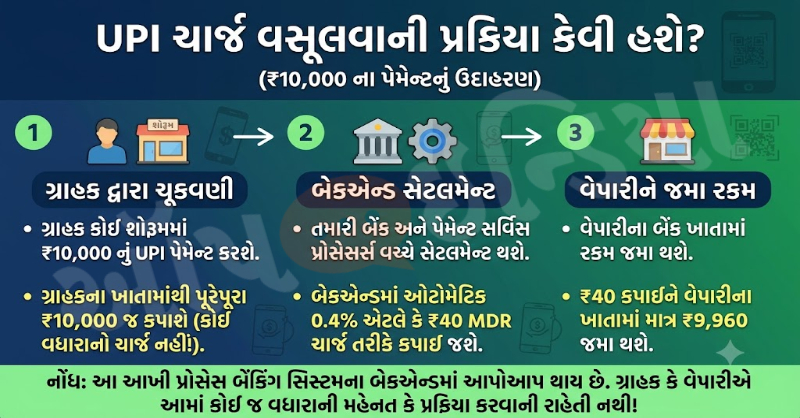
ઉદાહરણ તરીકે માનો કે તમે કોઈ શોરૂમમાં ₹10,000નું પેમેન્ટ કર્યું. ત્યારે તમારા બેન્ક તમારા ખાતામાંથી પૂરા ₹10,000 કાપીને મર્ચન્ટની બેન્ક સુધી મોકલશે. ત્યારબાદ સેટલમેન્ટ સમયે બેન્ક અને પેમેન્ટ પ્રોસેસર્સ મર્ચન્ટના ખાતામાં પૈસા જમા કરતી વખતે 0.4% એટલે કે ₹40 MDR ચાર્જ તરીકે કાપી લેશે અને બાકીના ₹9,960 વેપારીના ખાતામાં જમા કરશે.
આ આખી પ્રોસેસ બેન્કિંગ સિસ્ટમમાં બેકએન્ડમાં જ થાય છે, તેથી ગ્રાહકે કે વેપારીએ આમાં કોઈ વધારાની મહેનત કરવાની રહેતી નથી.
MDRના પૈસા કોની પાસે જશે અને કેવી રીતે વપરાશે?
હવે આપણને એમ થાય કે UPIથી રોજના લાખો કરોડોના વ્યવહારો થતા હોય છે, ત્યારે 2000થી વધુના દરેક મર્ચન્ટ પેમેન્ટ પર ચાર્જ વસૂલવામાં આવે ત્યારે રોજિંદી આવક પણ ઘણી મોટી થાય. સરકારે નિયમો બનાવ્યા હોવાથી સામાન્ય રીતે એવું જ લાગે કે આ રૂપિયા સરકારી તિજોરીમાં જમા થશે. જોકે વાસ્તવિકતા આનાથી અલગ છે.
નાણા મંત્રાલયે સ્પષ્ટ કર્યું છે કે એકત્ર થતો MDR ચાર્જ સરકાર કે NPCI (નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઇન્ડિયા) પોતે નહીં રાખે. એટલે કે આ રકમ સરકાર માટે કમાણી કરવાનો કોઈ નવો ટેક્સ કે સાધન નથી. આ પૈસા સંપૂર્ણપણે UPI સેવા પૂરી પાડતી બેન્કો અને UPI એપ્સ વચ્ચે જ તેમની નક્કી થયેલી નીતિ મુજબ વહેંચાઈ જશે.
આ એકત્ર થયેલા ભંડોળનો મુખ્ય હેતુ UPI સિસ્ટમના રોજબરોજનાં ઑપરેશન અને મેન્ટેનન્સનો ખર્ચ પહોંચી વળવાનો છે. ઉપરાંત, સર્વરની ક્ષમતા વધારવા (ટેકનોલોજી અપગ્રેડેશન), સાયબર સિક્યોરિટીને વધુ મજબૂત કરવા અને UPI મારફતે થતા ઓનલાઈન ફ્રોડ તથા ઓનલાઈન ઠગાઈ અટકાવવા માટેના ડિજિટલ ઈન્ફ્રાસ્ટ્રક્ચરને સુધારવા પાછળ આ પૈસા વાપરવામાં આવશે.
જૂનું ઝીરો-MDR મોડેલ અને તેનો ખર્ચ
નોંધનીય છે કે 2016માં UPI શરૂ થયું ત્યારથી લઈને અત્યારસુધી આ સિસ્ટમ ફ્રી હતી. સિસ્ટમ ફ્રી હતી તેનો એવો અર્થ નથી કે તે મફતમાં ચાલતી હતી અને તેનો કોઈ ખર્ચ આવતો નહોતો. ડિજિટલ પેમેન્ટ સિસ્ટમ ચલાવવી, સર્વર મેન્ટેન કરવા અને સિસ્ટમ 24 કલાક ચાલુ રાખવી એ ખૂબ ખર્ચાળ કામ છે. દેશમાં ડિજિટલ ટ્રાન્ઝેક્શનનો ઉપયોગ ઝડપથી વધારવા માટે સરકારે 2020માં ‘Zero-MDR’ નીતિ અપનાવી હતી, જેથી ગ્રાહકો અને નાના વેપારીઓએ ડિજિટલ પેમેન્ટ કરવા કે મેળવવા માટે એક પણ રૂપિયો ચૂકવવો ન પડે.
પરંતુ હકીકતમાં UPI ચલાવવા માટે વિશાળ સર્વર્સ, સાયબર સુરક્ષા અને બેન્કિંગ નેટવર્ક પાછળ વાર્ષિક અબજો રૂપિયાનો ખર્ચ થતો હતો. ડિજિટલ પેમેન્ટ ઉદ્યોગના અંદાજ અને પાર્લામેન્ટરી સ્ટેન્ડિંગ કમિટીના વિશ્લેષણ મુજબ, UPI અને તેને લગતા ડિજિટલ ઇન્ફ્રાસ્ટ્રક્ચરને સતત ચલાવવાનો કુલ વાર્ષિક ખર્ચ લગભગ ₹20,000 કરોડ સુધી હતો. નોંધનીય છે કે આ સરકારનો સત્તાવાર ખર્ચનો આંકડો નથી, પરંતુ આખી સિસ્ટમ ચલાવવા પાછળ થતા કુલ ખર્ચનો અંદાજ છે.
આ ₹20,000 કરોડનો ખર્ચ માત્ર મોબાઈલમાં જે એપ છે તેને ચલાવવાનો નથી. જ્યારે આપણે કોઈ દુકાને QR કોડ સ્કેન કરીને પેમેન્ટ કરી છીએ ત્યારે માત્ર એક જ સેકન્ડમાં અનેક કામ થાય છે– જેમ કે બેન્કનું ઓથોરાઇઝેશન, ટ્રાન્ઝેક્શન સેટલમેન્ટ, સાયબર સિક્યોરિટી પ્રોટેક્શન, ઓનલાઇન ફ્રોડ અટકાવવા માટેનું રિયલ-ટાઇમ મોનિટરિંગ, ડેટા સ્ટોરેજ અને ગ્રાહક સેવા. આ તમામ ટેકનોલોજી વ્યવસ્થા સતત ચલાવવા માટે મોટો ખર્ચ થાય છે.
આ ખર્ચની ભરપાઈ આખી પેમેન્ટ ઇકોસિસ્ટમ કરતી હતી
પરંતુ વર્ષ 2019 પછી સરકારે એવા નિયમો બનાવ્યા હતા કે UPI મારફતે પૈસા મોકલનાર કે મેળવનાર વ્યક્તિ પાસેથી કોઈ પણ પ્રકારની ફી વસૂલવા પર પ્રતિબંધ હતો. આ જ કારણે સિસ્ટમ પાછળ ગમે તેટલો મોટો ખર્ચ થાય, પરંતુ તેનો સીધો બોજ સામાન્ય ગ્રાહકના ખિસ્સા પર પડતો નહોતો.
નવા નિયમો આવ્યા તે પહેલાં આ ખર્ચનો મોટો હિસ્સો પેમેન્ટ ઇકોસિસ્ટમ સાથે જોડાયેલી સંસ્થાઓ પોતે જ ભોગવતી હતી. જેમાં દેશની મુખ્ય બેન્ક, UPI એપ્સ અને પેમેન્ટ સર્વિસ પ્રોવાઇડર્સ સામેલ હતાં. તેઓ પોતાના બિઝનેસ મોડલ, અન્ય ફાઇનાન્શિયલ સેવાઓમાંથી થતી કમાણી અને ખાનગી રોકાણમાંથી આ ખર્ચ ભોગવતાં હતાં.
સિસ્ટમ ખોટમાં ન જાય અને બેન્ક તથા એપ્સ પોતાની સેવાઓ અટકાવ્યા વગર ચાલુ રાખે તે માટે સરકાર દર વર્ષે ‘ગવર્મેન્ટ ઇન્સેન્ટીવ સ્કીમ’ના માધ્યમથી આર્થિક મદદ પૂરી પાડતી હતી. આ યોજના ખાસ કરીને નાના વેપારીઓ સાથે થતા ₹2,000 સુધીના ઓછા મૂલ્યના વ્યવહારોને પ્રોત્સાહન આપવા માટે ડિઝાઇન કરવામાં આવી હતી.
આ જ યોજના હેઠળ નાણાકીય વર્ષ સરકારે નાણાકીય વર્ષ 2024-25 માટે ₹1,500 કરોડનું બજેટ મંજૂર કર્યું હતું. જેમાં નાના વેપારીઓને ત્યાં થતા ₹2,000 સુધીના દરેક P2M ટ્રાન્ઝેક્શન પર ટ્રાન્ઝેક્શન વેલ્યુના 0.15%ના દરે સરકાર બેન્કો અને પેમેન્ટ કંપનીઓને ઈન્સેન્ટિવ તરીકે ચૂકવતી હતી.
સરકાર પોતે બેન્ક અને પેમેન્ટ કંપનીઓને આ ખર્ચ ચૂકવી દેતી હોવાથી નાના વેપારીઓને ₹2,000 સુધીના પેમેન્ટ મેળવવા માટે કોઈ ફી કે ચાર્જ આપવો પડતો નહોતો. એ જ રીતે ગ્રાહકના ખાતામાંથી પણ એક પણ વધારાનો રૂપિયો કપાતો નહોતો. આમ, સરકારી સહાયને કારણે નાનું-મોટું UPI પેમેન્ટ ગ્રાહક અને વેપારી બંને માટે સાવ મફતમાં શક્ય બનતું હતું.
નાણા મંત્રાલયે લોકસભામાં આપેલ સત્તાવાર ડેટા મુજબ, નાણાકીય વર્ષ 2021-22થી 2024-25 દરમિયાન સરકારે UPI ઇકોસિસ્ટમને અવિરત ચાલુ રાખવા માટે બૅન્કો અને પેમેન્ટ એપ્સને કુલ મળીને લગભગ ₹8,730 કરોડની ઈન્સેન્ટિવ ગ્રાન્ટ આપી હતી, જેથી તેઓ ગ્રાહકોને નિઃશુલ્ક સર્વિસ આપી શકે. જોકે આ રકમ વાર્ષિક ₹20,000 કરોડના ખર્ચના સરખામણીમાં માત્ર 11% જેટલી જ હતી. આનો અર્થ એ થયો કે બાકીનો 89% ખર્ચ બેન્કો અને પેમેન્ટ કંપનીઓએ પોતાની રીતે જ ઉઠાવવો પડતો હતો.
વધુમાં આ સરકારી ઈન્સેન્ટિવ સીધા પ્રોવાઈડર્સ કે વેપારીના હાથમાં રોકડા કેશ તરીકે નહોતા મળતા. આ માટેની એક ચોક્કસ પ્રોસેસ હતી. બેન્કો સરકાર સમક્ષ પોતાના ટ્રાન્ઝેક્શન ડેટાના ક્લેમ રજૂ કરતી હતી. ત્યારબાદ સરકાર જે-તે બેન્કોને ઈન્સેન્ટિવ આપતી અને બેન્કો, UPI એપ્સ તથા થર્ડ પાર્ટી પ્રોવાઇડર્સ નક્કી થયેલા હિસ્સા મુજબ તે રકમ વહેંચી લેતાં હતાં.
શરૂઆતના દિવસોમાં જ્યારે ડિજિટલ પેમેન્ટ વાપરતા લોકો ઓછા હતા ત્યારે આ ઈન્સેન્ટિવ મોડેલ બરાબર ચાલ્યું. પરંતુ હવે ભારતમાં UPI ટ્રાન્ઝેક્શનની સંખ્યા વધી ગઈ છે અને આંતરરાષ્ટ્રીય સ્તરે પણ UPIનું વિસ્તરણ થયું છે. એક ડેટા અનુસાર ઑગસ્ટ 2026માં જ UPI એ 24 અબજ ટ્રાન્ઝેક્શન પ્રોસેસ કર્યાં હતાં, જેનું મૂલ્ય $311 અબજ હતું. આ ઉપરાંત નાણાકીય વર્ષ 2025-26માં દેશના કુલ 28,174 કરોડ ડિજિટલ ટ્રાન્ઝેક્શનમાંથી 86% હિસ્સો માત્ર UPIનો હતો.
આટલાં અબજો ટ્રાન્ઝેક્શનના સ્કેલ પર જૂની સરકારી ગ્રાન્ટ સિસ્ટમથી આખું સર્વર ઇન્ફ્રાસ્ટ્રક્ચર ચલાવવું અશક્ય બની ગયું. તેથી આવા વિશાળ નેટવર્કને સુરક્ષિત રાખવા માટે આ નવું ફ્રેમવર્ક લાવવામાં આવ્યું છે. સૌથી રાહતની વાત એ છે કે દેશના કુલ મર્ચેન્ટ ટ્રાન્ઝેક્શનમાંથી આશરે 96% ટ્રાન્ઝેક્શન કાં તો ₹2,000ની અંદરનાં હોય છે અથવા નાના વેપારીઓના હોય છે. એટલે કે નવા MDRની અસર દેશના માત્ર 4% જેટલા જ મોટાં મર્ચન્ટ ટ્રાન્ઝેક્શન પર પડશે.
સરકારે એવો પણ નિર્ણય લીધો છે કે જે MDR એકત્ર થશે, તેમાંથી 5% રકમ એક વિશેષ ડેડિકેટેડ ફંડમાં જશે. આ ફંડનો ઉપયોગ નાનાં શહેરો અને ગામડાંમાં નાના વેપારીઓ સુધી UPI ડિજિટલ પેમેન્ટ સિસ્ટમ પહોંચાડવા અને ડિજિટલ ઈન્ફ્રાસ્ટ્રક્ચર મજબૂત કરવા માટે કરવામાં આવશે.
ટૂંકમાં ગ્રાહકો માટે UPI પહેલાંની જેમ જ સંપૂર્ણપણે ફ્રી છે અને રહેશે. આ બદલાવ ગ્રાહકો પાસેથી ચાર્જ લેવાનો નથી, પરંતુ અત્યાર સુધી સરકારી સહાયથી ચાલતી પેમેન્ટ ઈકોસિસ્ટમ માટે કાયમી અને આત્મનિર્ભર આવક ઊભી કરવાનો એક સકારાત્મક પ્રયાસ છે.

